Zuletzt aktualisiert:
Ein Urlaubskredit kann die Finanzierung der nächsten Reise ermöglichen, birgt jedoch finanzielle Risiken. Für das Jahr 2027 gilt weiterhin: Entscheidend ist, ob die monatlichen Raten tragbar sind, ohne die eigene finanzielle Stabilität zu gefährden. Eine sorgfältige Prüfung der persönlichen Finanzen ist daher unerlässlich.
Wann ist ein Urlaubskredit eine Überlegung wert?
Für viele Menschen stellt der (wohlverdiente) Urlaub die schönste Zeit des Jahres dar – eine Auszeit vom Alltagsstress. Manchmal durchkreuzen jedoch unvorhergesehene Ausgaben die Reisepläne. Eine defekte Waschmaschine oder eine teure Autoreparatur können das angesparte Urlaubsbudget schnell aufzehren.
In solchen Situationen rückt ein Urlaubskredit in den Fokus. Er erscheint als schnelle Lösung, um die geplante Reise doch noch antreten zu können. Insbesondere Familien, die nicht aufgrund unglücklicher Umstände auf die gemeinsame Erholung verzichten möchten, ziehen diese Option in Betracht.
Wie lässt sich die eigene finanzielle Belastbarkeit realistisch einschätzen?
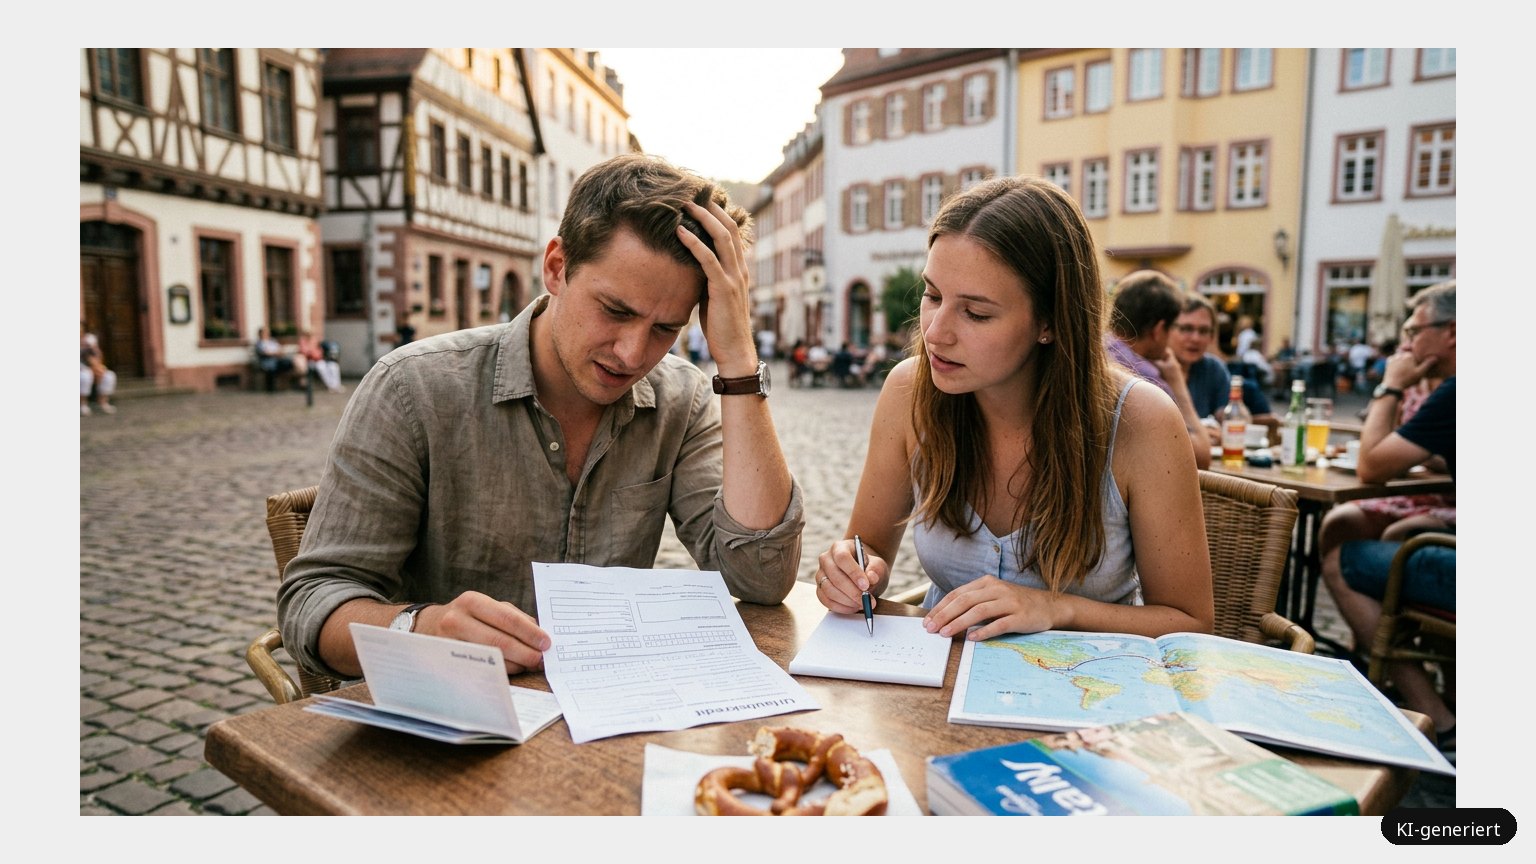
Bevor ein Kredit aufgenommen wird, muss eine ehrliche und detaillierte Kassenprüfung erfolgen. Schätzungen aus dem Bauch heraus sind gefährlich und können später zu bösen Überraschungen führen. Jeder Kredit vergrößert den persönlichen Schuldenberg und muss monatlich getilgt werden.
Um die Leistbarkeit einer Kreditrate zu prüfen, ist eine genaue Aufstellung aller monatlichen Einnahmen und Ausgaben unumgänglich. Nur der Betrag, der nach Abzug aller Fixkosten und Lebenshaltungskosten übrig bleibt, steht potenziell für eine Tilgung zur Verfügung.
Checkliste zur Budgetplanung
- Einnahmen auflisten: Alle regelmäßigen Einkünfte vollständig erfassen.
- Ausgaben gegenüberstellen: Sämtliche Fixkosten (Miete, Versicherungen) und variable Kosten (Lebensmittel, Freizeit) detailliert auflisten.
- Rücklagen einplanen: Einen Puffer für Notfälle und unerwartete Reparaturen berücksichtigen.
- Freien Betrag ermitteln: Nur was danach übrig bleibt, kann sicher für eine Kreditrate genutzt werden.
Die Höhe der monatlichen Belastung hängt von der Kreditsumme und Laufzeit ab. Bei einem Kredit von 3.000 € ist beispielsweise mit einer monatlichen Rate zwischen 120 € und 140 € zu rechnen.
Welche Risiken birgt die Finanzierung einer Reise auf Kredit?
Die größte Gefahr liegt darin, die eigene finanzielle Leistungsfähigkeit zu überschätzen. Wer bereits jetzt am Monatsende kaum Geld übrig hat, sollte von einer zusätzlichen Belastung absehen. Die Sehnsucht nach einem Urlaub darf nicht den Blick auf die Realität trüben.
Zahlungsausfälle können gravierende Folgen haben, bis hin zu Lohnpfändungen. So wird der einstige Traumurlaub Monate später zum finanziellen Alptraum, der schlaflose Nächte bereitet. Ein weiteres Risiko ist die sogenannte Schuldenfalle.
Diese entsteht, wenn vor der vollständigen Tilgung eines Kredits bereits der nächste aufgenommen wird. Ein solcher Kreislauf führt schnell zu einer Überschuldung, bei der die Tilgung der Raten das gesamte finanzielle Leben dominiert und zukünftige Urlaube in weite Ferne rücken.
Unter welchen Voraussetzungen kann ein Urlaubskredit sinnvoll sein?
Ein Urlaubskredit ist nicht per se eine schlechte Entscheidung. Wer nach einer realistischen Kalkulation zu dem Ergebnis kommt, dass die Raten problemlos finanzierbar sind, kann diese Option nutzen. In diesem Fall kann ein Kredit helfen, einen schönen Urlaub in eine unvergessliche Reise zu verwandeln.
Der Schlüssel liegt darin, ein passendes Angebot zu finden. Schließlich hat jeder Urlaubskredit in der Regel ganz spezifische Konditionen. Diese müssen zur individuellen finanziellen Situation und den eigenen Bedürfnissen passen.
Was ist nach der Rückkehr aus dem Urlaub zu beachten?
Weitaus wichtiger als der Urlaub selbst ist das finanzielle Leben nach der Rückkehr. Die Realität der monatlichen Ratenzahlung beginnt, sobald der Koffer wieder ausgepackt ist. Die finanzielle Disziplin darf auch nach der Reise nicht nachlassen.
Wer seine Finanzen im Griff hat und sich der langfristigen Verpflichtung bewusst ist, kann einen Urlaubskredit verantwortungsvoll nutzen. Im Vordergrund sollte jedoch immer die Sicherung der eigenen finanziellen Stabilität stehen.
Häufige Fragen zum Urlaubskredit
Lohnt sich ein Urlaubskredit wirklich?
Ein Urlaubskredit kann sich lohnen, aber nur unter bestimmten Voraussetzungen. Entscheidend ist, ob die monatlichen Raten ohne finanzielle Engpässe tragbar sind. Eine gründliche Prüfung der eigenen Finanzen ist daher vor der Aufnahme unerlässlich.
Was ist der wichtigste Schritt vor der Aufnahme eines Urlaubskredits?
Der wichtigste Schritt ist eine detaillierte und ehrliche Aufstellung aller monatlichen Einnahmen und Ausgaben. Nur so lässt sich ermitteln, welcher Betrag tatsächlich für die Tilgung einer Kreditrate zur Verfügung steht, ohne Rücklagen für Notfälle zu gefährden.
Welche Gefahren sind mit einem Urlaubskredit verbunden?
Die größte Gefahr ist die Überschuldung, wenn die finanzielle Leistungsfähigkeit überschätzt wird. Zahlungsausfälle können zu ernsten Konsequenzen wie Lohnpfändungen führen und eine Schuldenfalle auslösen, die das Leben nach dem Urlaub stark belastet.
Wie hoch kann eine monatliche Kreditrate für einen Urlaub sein?
Die Ratenhöhe ist von Kreditsumme und Laufzeit abhängig. Als Beispiel kann ein Urlaubskredit über 3.000 € eine monatliche Belastung von etwa 120 € bis 140 € inklusive Zinsen nach sich ziehen.
Kann ein Urlaubskredit auch eine gute Entscheidung sein?
Ja, wenn er klug eingesetzt wird. Wer sein Budget realistisch kalkuliert hat und die Raten problemlos tragen kann, kann mit einem Kredit einen ohnehin schönen Urlaub in ein unvergessliches Erlebnis verwandeln, ohne finanzielle Stabilität zu riskieren.